
都不是。临时关税按海关申报行计征,即通常对应每个独立的 HS 编码与原产国组合(如适用)。

如果您正面向欧盟客户销售低值商品,或通过电商平台采购商品,那么请留意,有一项重要的欧盟海关新规已正式生效。
自2026年7月1日起,欧盟取消B2C低值进口商品的关税豁免政策,对货值150欧元及以下的符合条件商品征收3欧元临时关税。作为欧盟整体海关改革的最新一步,这意味着跨境卖家不仅需要提交更全面的海关信息,还需将这笔新增成本计入每一票货物。
好消息是,只要稍作准备,本次政策变动并不会对业务造成冲击。本指南将解读政策变化、明确受影响主体,并提供实操建议,保障您的货物一如既往地顺利清关流转。
2026年7月1日之前,许多进口至欧盟的低值商品可享受所谓的“最低免税额”(de minimis)待遇。根据该政策,货值150欧元及以下的商品可以免关税进入欧盟(但进口增值税仍需照常缴纳)。
需要说明的是,这与欧盟2021年的增值税改革有所不同。自2021年7月起,所有进入欧盟的商业货品无论货值高低均需缴纳增值税。此次新规并非取代增值税,而是在增值税的基础上,对符合条件的低值B2C进口商品加征关税。
该规则适用于向欧盟27个成员国发货的情况:
奥地利、比利时、保加利亚、克罗地亚、塞浦路斯、捷克共和国、丹麦、爱沙尼亚、芬兰、法国、德国、希腊、匈牙利、爱尔兰、意大利、拉脱维亚、立陶宛、卢森堡、马耳他、荷兰、波兰、葡萄牙、罗马尼亚、斯洛伐克、斯洛文尼亚、西班牙和瑞典。
自2026年7月1日起,进入欧盟的大部分货值150欧元及以下B2C货件,需缴纳3欧元临时关税*。(*在满足所有条件的情况下,未使用IOSS的B2C货物可适用优惠关税税率。)
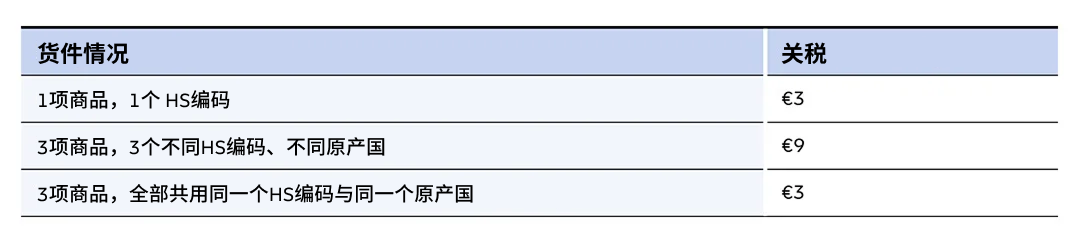
与传统关税按商品价值的一定比例计算不同,这笔临时关税按海关申报行(通常依据商品的HS编码和原产国划分)逐行计征,而非按包裹整体计征。
例如:
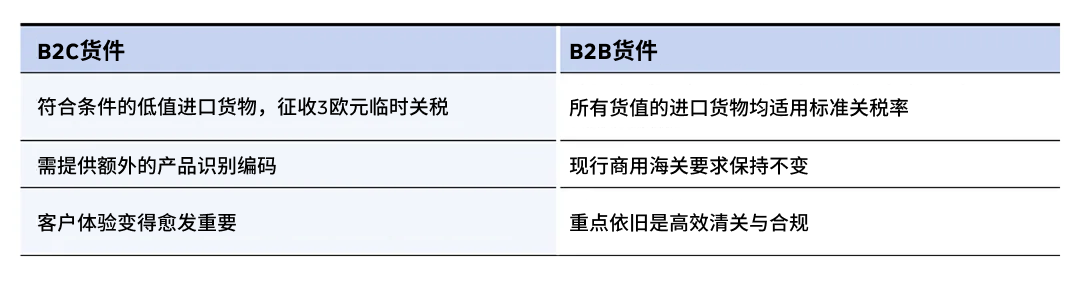
3欧元临时统一费率仅适用于符合条件的B2C货物。货值150欧元及以下的低值B2B进口货件同样受到新政影响,此类货件仍需按照欧盟标准关税税率缴纳关税,若满足相关条件,可适用相应的优惠关税税率,最终以欧盟评估结果为准。
2026年下半年起,针对非欧盟国家发往欧盟的B2C货件,海关数据申报要求将更加细化。
自2026年11月1日起,企业还需为电商货物中的每一类不同商品提供产品识别码(PID)。
产品识别码(PID)是用于识别特定产品的唯一字母数字编码,便于产品在供应链全流程中轻松追踪。产品标识分为两大类:
以下为政策时间线一览:
3欧元临时关税正式生效,适用于符合条件的低值B2C进口货件;所有货值的B2B进口货件,仍按欧盟标准关税税率计征。
产品识别码要求正式强制实施。同时,欧盟还可能另行引入单独的海关处理费。
3欧元临时关税按计划到期终止,届时将恢复按常规关税税率计征。
核心驱动因素在于货量激增。
近年来,跨境电商迅猛发展,每年有数十亿件低值包裹涌入欧盟。货量激增给海关机构带来持续攀升的监管压力,同时也引发了对产品安全、不公平竞争及欧盟法规合规性的担忧。
此次改革旨在推动海关流程现代化,为欧盟本土企业营造更加公平的竞争环境。同时确保进口商品达到与欧盟境内销售商品同等的水准。
对于从事国际运输的企业而言,这一变化也反映出更宏观的趋势:海关当局日益要求在货物抵达边境之前,就掌握更丰富、更准确的货件数据。
如果您是向欧盟客户发货的卖家
新规主要影响欧盟境外、直接面向消费者销售货品的商家。
从实际操作看,向欧盟运输低值货品将新增关税成本,海关申报要求也更趋细化,申报数据的准确性变得更加关键。报关信息不完整或不准确,更容易导致清关延误。
如果您在欧盟接收货物
欧盟客户同样能感受到变化。以往无需缴纳关税即可入境欧盟的低值进口货件,如今可能产生额外费用。
为打造更顺畅的客户体验,DHL 快递提供关税预付(DTP)账单选项,由发件人承担关税与税费。DHL 代发件人向海关垫付相关款项,事后向发件人结算,从而避免收件人在派送前被联系缴税。卖家也可以在结算页面选择将相关费用计入订单,进一步优化购买后的整体体验。
对许多中小外贸企业而言,这些变化意味着对欧国际运输需要更充分的提前规划,但不必觉得新政会成为业务增长的障碍。
首先,成本可能上升。由于符合条件的货物现在需要在增值税之外额外缴纳关税,您可能需要重新审视定价策略和到岸成本。
其次,海关单证的重要性进一步提升。准确的商品描述、HS 编码和商业发票,将有助于货件顺畅流转,降低清关延误的概率。
此外,退货问题同样值得关注。如果您从事时尚、消费电子等退退货率相对较高的行业,您出口货件中已缴纳的关税,在货物被退回时不一定能被退还。
好消息是,此类政策变动同样是重新审视国际战略的契机。无论是调整定价、优化目的地国运输方案,还是强化海关流程,提前布局的企业将更有能力持续拓展跨境业务。
新政可能带来新的申报要求,但眼下落实几个实操步骤,就能避免日后出现麻烦。
首先从梳理产品目录入手。
请确保每件产品均配有产品标识、准确的商品描述和正确的 HS 编码,避免使用 "零部件"" 样品 " 等笼统描述。对于电商货件(B2C),请确保申报货值反映实际零售价,海关将以该价值作为计征依据。如条件允许,建议以电子方式提交商业发票 / 形式发票数据,以加快海关处理速度。自11月1日起,货件中每一类产品均需提供商家识别码(Merchant PID)和非标准化的制造商识别码(如SKU)。
您希望客户在收货时支付海关费用,还是由企业自行承担?
如果您希望客户收到订单时不出现意外费用,DHL 快递的关税预付(DTP)选项有助于打造更顺畅的派送体验。
新增关税可能压缩低货值产品的利润空间。 眼下正是重新审视到岸成本的好时机,可一并评估产品定价、运费或最低起订金额是否需要调整。
如果您使用进口一站式服务(IOSS)方案,请确保您的注册信息始终保持有效,因为现在您已成为申报人,需对海关进口清关承担法律责任(而非最终收货人)。请注意,注册IOSS后,所有适用的 B2C 货件都必须通过IOSS进行申报。此外,DHL 快递还要求IOSS注册方提供有效的授权委托书(Power of Attorney),方可使用该机制。
海关规则会变,但您的国际化增长计划不必随之改变。
无论是偶尔向欧洲寄送订单,还是每月处理数千票跨境货件,DHL 快递都能助您从容应对不断变化的海关要求。
从清关专业经验、数字化发运工具,到电子海关单证与灵活的关税税费解决方案,我们始终致力于简化国际运输流程,让您少花精力应对政策变化,多花时间在新市场拓展业务。
都不是。临时关税按海关申报行计征,即通常对应每个独立的 HS 编码与原产国组合(如适用)。
不会。进口增值税仍按现行规则照常适用,3 欧元关税是针对符合条件的低值 B2C 进口货件额外征收的费用。
临时固定关税预计自 2026 年 7 月 1 日起适用至 2028 年 7 月 1 日,此后计划恢复按常规关税税率计征。
如需快速寄送国际货件,无论发往欧盟还是全球其他地区,欢迎开通DHL快递企业账户。

 转发