
Ninguna de las dos cosas exactamente. El arancel temporal se aplica por línea de la declaración de aduana, lo que suele significar cada código SA y cada país de origen (cuando proceda).


 Compartir

Si tu empresa vende productos de bajo valor a clientes de la UE, o si compras productos a través de plataformas de comercio electrónico, ya está en vigor un importante cambio en la normativa aduanera de la UE.
Desde el 1 de julio de 2026, la UE ha eliminado la exención de derechos aduaneros para importaciones B2C de bajo valor, introduciendo un derecho aduanero temporal de 3€ para los artículos que cumplan los requisitos y cuyo valor sea igual o inferior a 150 €. Se trata del último paso en el marco de la amplia reforma aduanera de la UE y significa que muchos vendedores internacionales tendrán que facilitar más información aduanera, además de tener en cuenta los costes adicionales en cada envío.
¿La buena noticia? Con un poco de preparación, los cambios no tienen por qué afectar a tu negocio. En esta guía, te explicaremos qué está cambiando, a quién afecta y las medidas prácticas que puedes seguir para que tus envíos sigan circulando sin problemas.
Hasta el 1 de julio de 2026, muchos bienes de bajo valor importados a la UE se beneficiaban de lo que se conoce como el régimen de minimis. Esto significaba que los bienes con un valor igual o inferior a 150 € podían entrar en la UE sin pagar derechos de aduana (aunque sí se aplicaba el IVA de importación).
Cabe señalar que esto difiere de las reformas del IVA de la UE de 2021. Desde julio de 2021, todas las mercancías comerciales importadas a la UE están sujetas al IVA, independientemente de su valor. Los nuevos cambios no sustituyen al IVA, sino que introducen derechos de aduana adicionales para las importaciones B2C de bajo valor que cumplan los requisitos.
Las normas se aplican al enviar a cualquiera de los 27 estados miembros de la UE:
Austria, Bélgica, Bulgaria, Croacia, Chipre, República Checa, Dinamarca, Estonia, Finlandia, Francia, Alemania, Grecia, Hungría, Irlanda, Italia, Letonia, Lituania, Luxemburgo, Malta, Países Bajos, Polonia, Portugal, Rumanía, Eslovaquia, Eslovenia, España y Suecia.
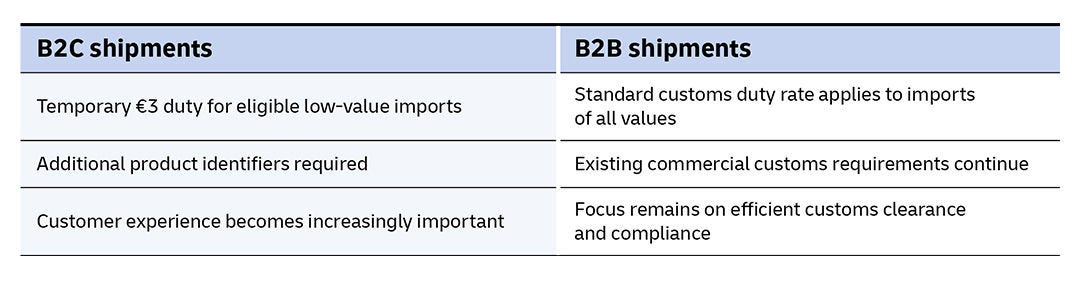
Desde el 1 de julio de 2026, la mayoría de los envíos B2C que entren en la UE con un valor igual o inferior a 150 € estarán sujetos a un arancel aduanero temporal de 3 €*. (*Cuando se cumplan todas las condiciones, se aplicarán tipos arancelarios preferenciales a los envíos B2C sin IOSS.)
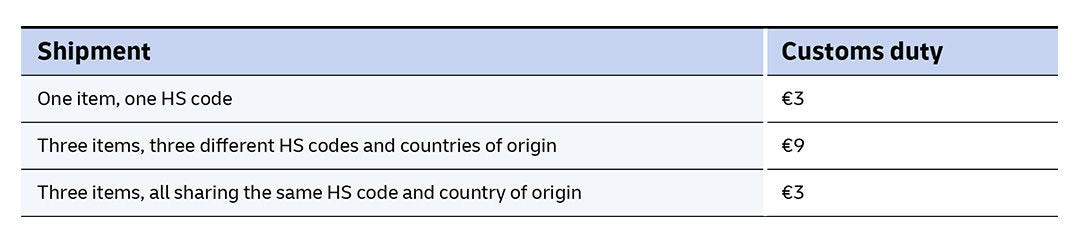
A diferencia de los derechos aduaneros tradicionales, que se calculan como un porcentaje del valor del producto, este cargo temporal se calcula por línea de declaración aduanera (normalmente basado en el código HS y el país de origen del producto) en lugar de por paquete.
Por ejemplo:
El cargo temporal de 3 € solo se aplica a envíos B2C que cumplan los requisitos. Las importaciones B2B de bajo valor (150 € o menos) también se ven afectadas; siguen sujetas a los tipos arancelarios estándar de la UE, incluyendo cualquier tipo arancelario preferencial aplicable cuando se cumplan las condiciones pertinentes, sujetas a evaluación por parte de la UE.
A lo largo de este año, los requisitos de datos aduaneros para los envíos B2C procedentes de países no pertenecientes a la UE serán más detallados.
A partir del 1 de noviembre de 2026, las empresas también deberán proporcionar un Identificador de Producto (PID) para cada tipo diferente de producto incluído en el envío de comercio electrónico.
Un Identificador de Producto (PID) es un código alfanumérico único que identifica un producto específico, de modo que pueda seguirse fácilmente a lo largo de toda la cadena de suministro. Existen dos tipos principales de identificadores de producto:
Aquí tienes la cronología de un vistazo:
El derecho aduanero temporal de 3 € entra en vigor para las importaciones B2C de bajo valor que cumplan los requisitos. Los tipos arancelarios estándar de la UE siguen aplicándose a las importaciones B2B de cualquier valor.
Se vuelven obligatorios los identificadores de producto adicionales. También podría introducirse una tasa aduanera de la UE independiente.
Está previsto que finalice el arancel fijo temporal de 3€, que será sustituido por los tipos arancelarios habituales.
El principal motivo es el volumen.
El comercio electrónico transfronterizo ha crecido rápidamente en los últimos años, con miles de millones de paquetes de bajo valor entrando en la UE cada año. Ese aumento ha ejercido una presión creciente sobre las autoridades aduaneras y ha generado preocupaciones sobre la seguridad de los productos, la competencia desleal y el cumplimiento de las normativas de la UE.
Las reformas tienen como objetivo modernizar los procesos aduaneros y crear unas condiciones más equitativas para las empresas de la UE. Además, garantizarán que los productos importados cumplan las mismas normas que se exigen a los productos vendidos dentro de la UE.
Para las empresas que realizan envíos internacionales, esto también refleja una tendencia más amplia: las autoridades aduaneras exigen cada vez más datos de envío más completos y precisos antes incluso de que las mercancías lleguen a la frontera.
Si envías a clientes en la UE
Las nuevas normas afectan principalmente a empresas de fuera de la UE que venden directamente a los consumidores.
En términos prácticos, el envío de productos de bajo valor a la UE conllevará ahora derechos de aduana adicionales y la necesidad de facilitar información aduanera más detallada, con un mayor énfasis en que los datos del envío sean correctos desde el primer momento. Las declaraciones de aduana incompletas o inexactas tienen más probabilidades de provocar retrasos.
Si recibes mercancías en la UE
Los clientes de la UE también pueden notar una diferencia. Las importaciones de bajo valor que antes llegaban sin derechos de aduana ahora podrían estar sujetas a cargos adicionales.
Para crear una experiencia de cliente más fluida, DHL Express ofrece la opción de facturación «Duty Tax Paid» (DTP), que permite al remitente hacerse cargo de los aranceles e impuestos. DHL abona estos cargos a la aduana en nombre del remitente y se los factura posteriormente, lo que evita que se contacte con los clientes para solicitar el pago antes de la entrega. Los vendedores también pueden optar por incluir estos costes al finalizar la compra, creando así una experiencia postventa más fluida.
Para muchas pymes, estos cambios suponen que los envíos internacionales a la UE requieran un poco más de planificación, pero no tienen por qué convertirse en un obstáculo para el crecimiento.
En primer lugar, los costes pueden aumentar. Dado que ahora se añaden derechos de aduana al IVA en los envíos que cumplan los requisitos, es posible que tengas que revisar tu estrategia de precios y los costes totales de entrega.
En segundo lugar, los trámites aduaneros cobran aún más importancia. Las descripciones precisas de las mercancías, los códigos SA y las facturas comerciales contribuirán a agilizar los envíos y a reducir la probabilidad de retrasos.
Las devoluciones también merecen cierta atención. Si operas en sectores como la moda o la electrónica de consumo, donde las devoluciones son relativamente habituales, conviene tener en cuenta que los derechos de aduana pagados en un envío de salida pueden no reembolsarse automáticamente si se devuelven las mercancías.
¿La buena noticia? Momentos como este también pueden ser una oportunidad para revisar tu estrategia internacional. Ya sea ajustando tus precios, explorando nuevos mercados en el extranjero o reforzando tus procesos aduaneros, las empresas que se preparen con antelación estarán mejor posicionadas para seguir creciendo más allá de las fronteras.
Aunque los cambios pueden introducir nuevos requisitos, tomar ahora algunas medidas prácticas puede ayudarte a evitar problemas más adelante.
Empieza revisando tu catálogo de productos.
Asegúrate de que cada producto tenga un identificador de producto, una descripción precisa de la mercancía y el código HS correcto, y evita descripciones genéricas como "piezas" o "muestras". Para envíos de comercio electrónico (B2C), asegúrate de que el valor aduanero declarado refleje el valor real de venta al público, ya que este es el valor utilizado para fines aduaneros. Siempre que sea posible, envía electrónicamente los datos de facturas comerciales/proforma para agilizar el procesamiento aduanero. A partir del 1 de noviembre, se requerirá un PID de comerciante y un PID de fabricante no estandarizado (por ejemplo, SKU) para cada tipo de producto de tu envío.
¿Serán tus clientes quienes paguen los aranceles aduaneros a la llegada, o los asumirá tu empresa?
Si quieres que los clientes reciban sus pedidos sin gastos inesperados, la opción «Duty Tax Paid» de DHL Express puede ayudarte a ofrecer una experiencia de entrega más fluida.
Los aranceles aduaneros adicionales pueden afectar a tus márgenes en los productos de menor valor.
Ahora es un buen momento para revisar los costes totales y considerar si es necesario ajustar el precio de tus productos, los gastos de envío o los importes mínimos de pedido.
Si utilizas el régimen Import One Stop Shop (IOSS), asegúrate de que tu registro esté actualizado,ya que ahora eres tú el declarante y el responsable legal del despacho de aduana de la importación (y no el destinatario final). Ten en cuenta que, cuando estás registrado en IOSS, siempre debes utilizar este régimen para los envíos B2C que le sean aplicables. DHL Express también exige un poder notarial válido del titular del IOSS para poder utilizar este régimen.
Las normas aduaneras cambian, pero tus planes de crecimiento internacional no tienen por qué hacerlo.
Tanto si envías pedidos ocasionales a Europa como si gestionas miles de entregas transfronterizas cada mes, DHL Express puede ayudarte a navegar con confianza por los cambios en los requisitos aduaneros.
Desde nuestra experiencia aduanera y herramientas digitales de envío hasta documentación aduanera electrónica y soluciones flexibles para aranceles e impuestos, estamos aquí para ayudarte a simplificar el envío internacional, para que puedas dedicar menos tiempo a preocuparte por las regulaciones y más tiempo haciendo crecer tu negocio en nuevos mercados.
Ninguna de las dos cosas exactamente. El arancel temporal se aplica por línea de la declaración de aduana, lo que suele significar cada código SA y cada país de origen (cuando proceda).
No. El IVA de importación sigue aplicándose según la normativa vigente. El arancel aduanero de 3 € es un cargo adicional que se aplica a las importaciones B2C de bajo valor que cumplan los requisitos.
Se espera que el arancel temporal de tipo fijo se aplique desde el 1 de julio de 2026 hasta el 1 de julio de 2028, tras lo cual se prevé que sea reemplazado por tipos arancelarios normales.
Para envíos internacionales rápidos – a la UE y más allá – abre una cuenta de DHL Express.
Compartir