#TưVấnLogistics

Quy tắc xuất xứ: Tính hàm lượng giá trị khu vực và giữ vững ưu đãi thương mại

Điểm chính

  • Chỉ số RVC: Tính hàm lượng giá trị khu vực để chứng minh xuất xứ hàng hóa theo đúng quy định của hiệp định thương mại.
  • Điều kiện hưởng ưu đãi thuế quan: Chuyển đổi mã phân loại sản phẩm là căn cứ để được hưởng mức thuế suất thấp hơn khi xuất khẩu.
  • Phòng ngừa kiểm tra sau thông quan: Lưu hồ sơ chi tiết về nguyên vật liệu giúp giảm rủi ro bị truy thu thuế.
  • Kiểm tra bằng công cụ số: Rà soát ngưỡng giá trị khu vực trước khi gửi hàng để bảo vệ biên lợi nhuận.

Mỗi đồng thuế nhập khẩu nộp thừa đều trừ thẳng vào biên lợi nhuận của doanh nghiệp. Khoản phát sinh này thường bắt nguồn từ một sai sót tuân thủ duy nhất: một linh kiện chưa xác minh được xuất xứ có thể khiến cả lô hàng mất điều kiện hưởng ưu đãi theo hiệp định thương mại tự do, buộc doanh nghiệp phải nộp thuế theo mức thông thường. DHL Express cung cấp các công cụ để doanh nghiệp tra cứu quy tắc xuất xứ áp dụng trước khi hàng rời kho, còn phần tính toán và xác định xuất xứ vẫn thuộc về bộ phận tuân thủ của doanh nghiệp. Dưới đây là cách tính hàm lượng giá trị khu vực và giữ vững các ưu đãi thương mại doanh nghiệp đang có.


Cách tính hàm lượng giá trị khu vực (RVC)?

Hàm lượng giá trị khu vực, hay RVC, là tỷ lệ phần trăm giá trị sản phẩm được tạo ra bên trong một khu vực thương mại tự do. Ngưỡng RVC và tiêu chí xuất xứ được quy định khác nhau theo từng hiệp định và từng nhóm sản phẩm, nên doanh nghiệp cần đối chiếu đúng quy tắc áp dụng cho mặt hàng của mình. Nếu hàng hóa không đạt ngưỡng quy định của hiệp định, chẳng hạn Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP), cơ quan hải quan nước nhập khẩu sẽ áp mức thuế nhập khẩu thông thường thay vì mức ưu đãi.

Vì sao một sai sót nhỏ lại gây hậu quả lớn?

Nếu bỏ qua bước kiểm tra này, ngay cả những sai lệch nhỏ trong hồ sơ nguyên vật liệu cũng có thể cộng dồn thành nghĩa vụ tài chính đáng kể. Khi cơ quan hải quan tiến hành kiểm tra sau thông quan, những thiếu sót đó có thể khiến hàng hóa bị xác định lại xuất xứ và mất toàn bộ ưu đãi đã khai báo ban đầu, kéo theo khoản truy thu cho cả những lô hàng đã thông quan từ trước.

Đây chính là lúc một công cụ như My Global Trade Services (MyGTS) phát huy tác dụng. Do mỗi hiệp định thương mại có ngưỡng RVC riêng, MyGTS cho phép doanh nghiệp tra cứu quy tắc áp dụng cho từng cặp quốc gia và sản phẩm trước khi gửi hàng, thay vì phải đối chiếu thủ công từng dòng quy định.

Bốn cách phân tích giá trị nguyên vật liệu

Dù lựa chọn phương pháp tính nào, doanh nghiệp vẫn cần nắm rõ toàn bộ đầu vào trong chuỗi cung ứng của mình. Mỗi phương pháp dưới đây nhìn nhận chi phí từ một góc độ khác nhau:

  • Giá trị giao dịch: Xác định tỷ trọng nguyên vật liệu không có xuất xứ trong khu vực trên tổng giá bán cuối cùng.
  • Chi phí ròng: Tách chi phí tại nhà máy thành nguyên vật liệu, nhân công và chi phí quản lý chung, để xác định phần chi phí thực sự phát sinh trong nước.
  • Xác minh xuất xứ: Yêu cầu nhà cung cấp cung cấp văn bản khai báo chính thức để truy nguồn gốc từng linh kiện.
  • Quy đổi tỷ giá: Áp dụng đúng tỷ giá quy đổi theo quy định của hiệp định khi định giá nguyên vật liệu nhập khẩu, vì tỷ giá được sử dụng ảnh hưởng trực tiếp đến kết quả tính RVC.

Một sai lệch tưởng như nhỏ ở khâu này cũng có thể nhanh chóng trở thành tổn thất lớn. Tính trên cả một năm sản xuất, phần chênh lệch trên mỗi đơn vị sản phẩm sẽ cộng dồn thành một khoản đáng kể.


Chuyển đổi mã số thuế quan là gì và tác động ra sao đến linh kiện của doanh nghiệp?

Chuyển đổi mã số thuế quan đơn giản hơn nhiều người nghĩ: đây là việc nguyên vật liệu nhập khẩu đã qua gia công, chế biến đủ mức để được xếp vào một mã phân loại hải quan mới. Nếu linh kiện đưa vào nhà máy dưới một mã số, còn thành phẩm xuất đi dưới một mã số khác, sự thay đổi đó là một trong các căn cứ cho thấy quá trình gia công, chế biến đáng kể đã diễn ra tại Việt Nam. Tùy theo hiệp định và nhóm sản phẩm, doanh nghiệp có thể phải đáp ứng thêm các tiêu chí khác để được công nhận xuất xứ.

Sai lầm nhà sản xuất thường mắc phải

Đánh giá sai việc chuyển đổi mã số thuế quan đối với các linh kiện công nghiệp phức tạp có thể gây thiệt hại không nhỏ. Nếu một bộ phận nhập vào nhà máy và thành phẩm xuất đi vẫn giữ nguyên một mã phân loại, cơ quan hải quan có thể xem xét lại tư cách xuất xứ của hàng hóa, bất kể khối lượng gia công thực tế doanh nghiệp đã bỏ ra. MyGTS giúp đội ngũ rà soát các mã phân loại liên quan, nhưng trách nhiệm cuối cùng về phân loại và xác định xuất xứ vẫn thuộc về doanh nghiệp.

Bốn bước xác nhận chuyển đổi mã số thuế quan hợp lệ

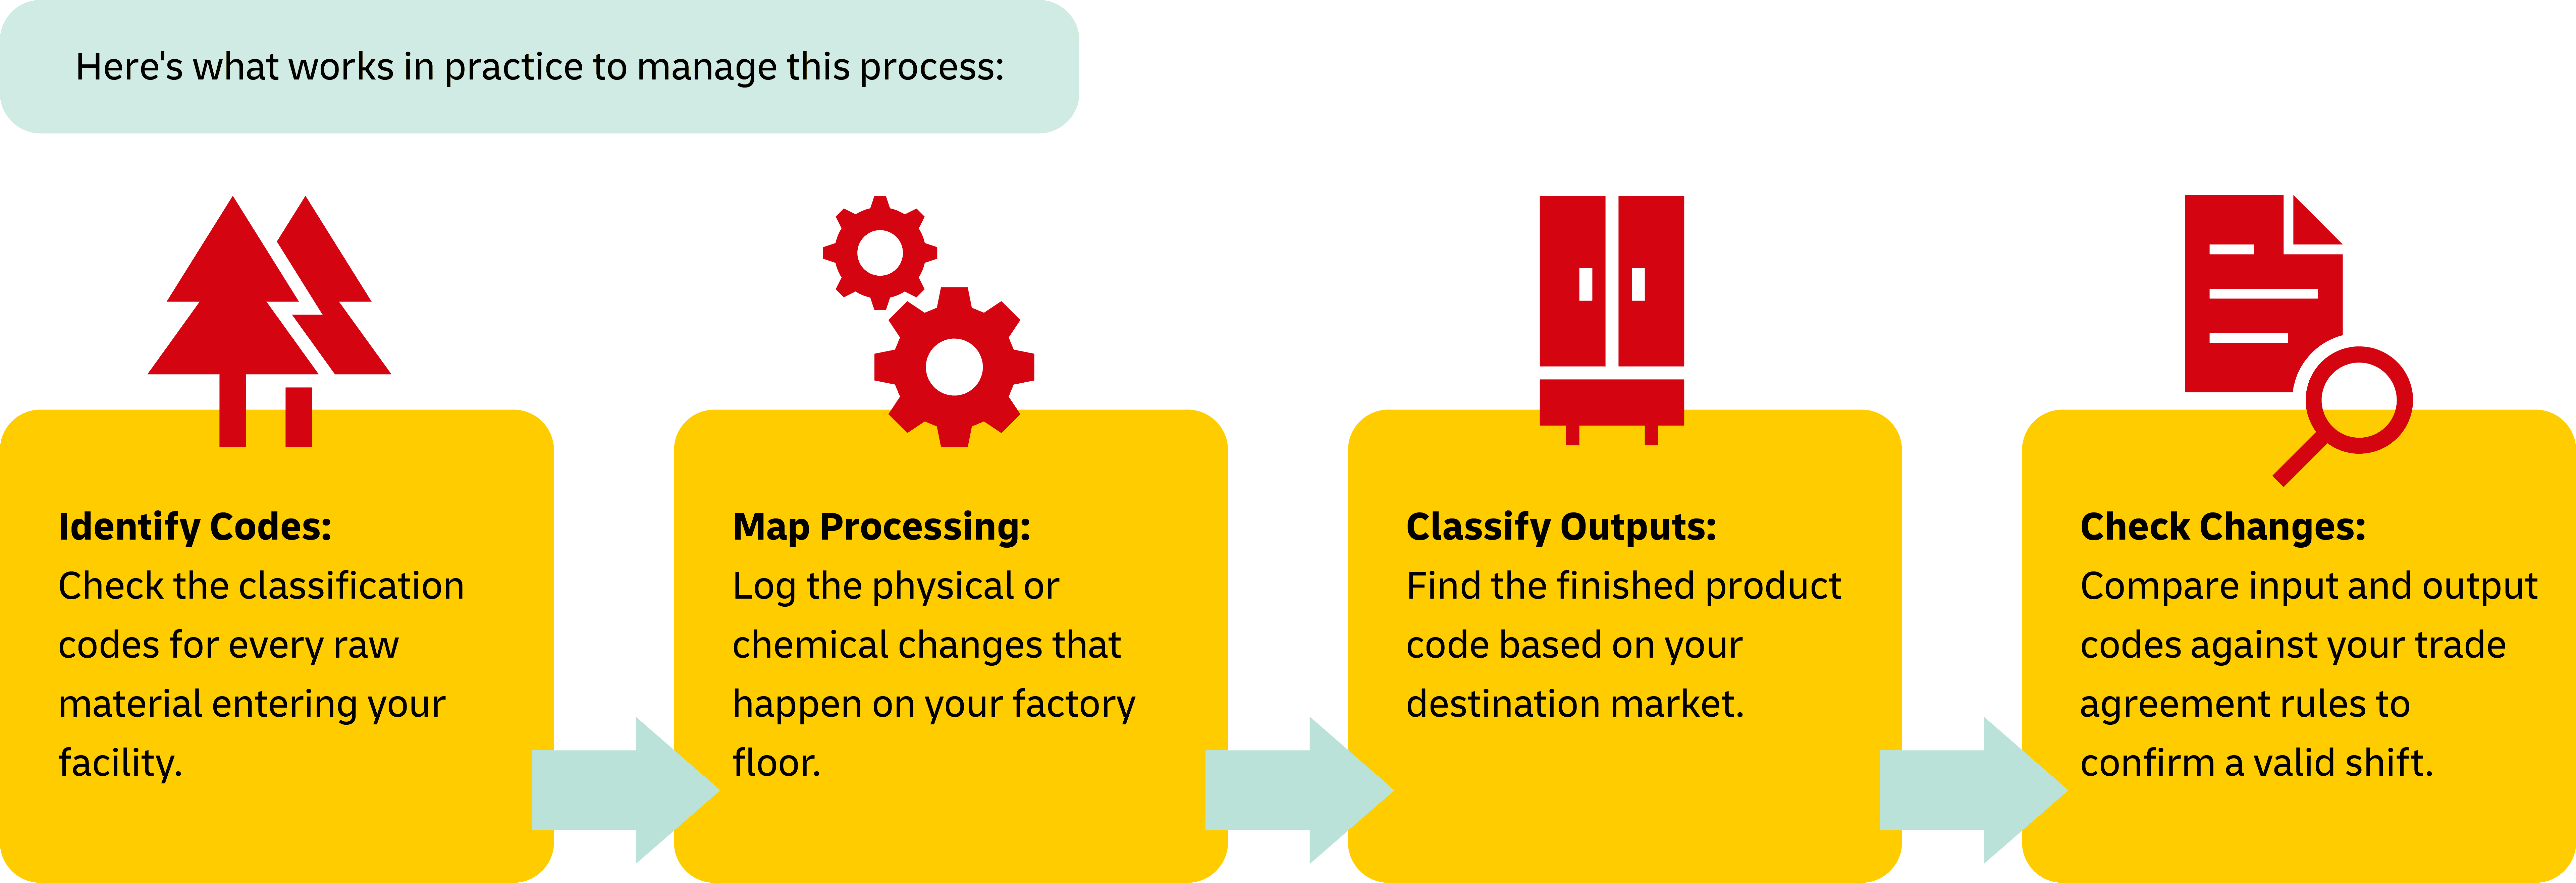
Nên thực hiện theo đúng thứ tự bốn bước sau:

  • Xác định mã số đầu vào: Kiểm tra mã phân loại của từng nguyên vật liệu khi nhập về nhà máy.
  • Ghi nhận quá trình gia công, chế biến: Ghi lại các thay đổi vật lý hoặc hóa học diễn ra trong suốt dây chuyền sản xuất.
  • Phân loại thành phẩm: Xác định mã số của thành phẩm theo quy định của thị trường đích.
  • Đối chiếu sự thay đổi: So sánh mã số đầu vào với mã số đầu ra theo quy tắc của hiệp định thương mại, để xác nhận việc chuyển đổi có hợp lệ hay không.

Điều gì xảy ra nếu khai sai xuất xứ hàng hóa?

Khai sai xuất xứ kéo theo hậu quả không hề nhỏ: mất quy chế thương mại ưu đãi, bị hải quan giám sát chặt hơn trong các lô hàng sau, và bị truy thu thuế. Cơ quan hải quan có quyền kiểm tra hồ sơ thương mại trong vòng năm năm kể từ khi lô hàng đã thông quan, và nếu phát hiện khai báo xuất xứ không hợp lệ, họ có quyền truy thu toàn bộ phần thuế còn thiếu.

Một sai sót nhỏ có thể lan rộng ra sao?

Một sai sót trong khâu chứng từ có thể lặp lại y hệt trên hàng trăm lô hàng đã gửi trước đó, chứ không dừng ở một lần khai báo đơn lẻ. Khi bị điều tra thương mại chính thức, toàn bộ hoạt động vận chuyển hiện tại của doanh nghiệp cũng có thể bị chậm lại với tất cả khách hàng, chứ không chỉ riêng lô hàng đang bị điều tra.

Tính năng kiểm tra trước trên MyDHL+ cho phép rà soát các thông tin trên chứng từ trước khi gửi hàng, giúp doanh nghiệp phát hiện dữ liệu còn thiếu ngay từ đầu, thay vì để đến khi hàng đã ra tới cửa khẩu.

Những lỗ hổng tuân thủ phổ biến nhất

Nên rà soát các khu vực rủi ro sau trước khi nộp tờ khai:

Rủi ro về xuất xứ

Mức độ ảnh hưởng

Hành động đề xuất

Thiếu hồ sơ chứng minh

Rủi ro cao bị từ chối ưu đãi

Đưa yêu cầu giấy chứng nhận xuất xứ vào mọi hợp đồng với nhà cung cấp

Mã số phân loại lỗi thời

Rủi ro trung bình, chậm thông quan

Đối chiếu danh mục sản phẩm với các bản cập nhật tại thị trường đích hằng năm

Tuyến quá cảnh không phù hợp

Rủi ro cao mất tư cách xuất xứ

Sử dụng phương án Vận chuyển bảo thuế (Bonded Transit) nếu có

Lưu trữ hồ sơ không đầy đủ

Rủi ro cao bị truy thu

Lưu hồ sơ sản xuất trong thời hạn tối thiểu năm năm

Theo dõi sát các yếu tố này giúp doanh nghiệp bảo vệ dòng tiền của mình. Chứng từ cũng cần đáp ứng đầy đủ yêu cầu của Cục Hải quan (Bộ Tài chính) trước khi nộp tờ khai xuất khẩu.


Giữ vững ưu đãi thương mại của doanh nghiệp

Để kiểm soát tốt quy tắc xuất xứ, doanh nghiệp cần kiểm tra nhất quán cả phép tính giá trị lẫn phần chuyển đổi mã phân loại. DHL Express có thể hỗ trợ một phần quy trình này thông qua MyGTS để tra cứu ngưỡng giá trị và mã phân loại, cùng MyDHL+ để rà soát chứng từ trước thông quan, nhờ đó hạn chế các tình huống phát sinh ngoài ý muốn tại cửa khẩu.

Liên hệ với DHL Express ngay hôm nay để rà soát hồ sơ nguyên vật liệu và xuất hàng với sự chủ động cao hơn.


Câu hỏi thường gặp

RVC là tỷ lệ phần trăm giá trị sản phẩm được tạo ra bên trong một khu vực thương mại, và đây là căn cứ chính để chứng minh hàng hóa đủ điều kiện hưởng thuế suất thấp hơn. Nếu không đạt ngưỡng của hiệp định, cơ quan hải quan sẽ áp mức thuế suất thông thường.

Chuyển đổi mã số thuế quan xét xem nguyên vật liệu nhập khẩu có thay đổi mã phân loại sau quá trình sản xuất trong nước hay không. Trong khi đó, cách tính RVC lại xét phần giá trị doanh nghiệp tạo ra thông qua nguyên vật liệu, nhân công và chi phí quản lý chung tại chỗ. Cơ quan hải quan có thể áp dụng một trong hai phương pháp này để xác định xuất xứ thực tế của sản phẩm, tùy theo quy định của từng hiệp định.

Có. Cơ quan hải quan có quyền kiểm tra hồ sơ thương mại trong vòng năm năm kể từ khi hàng đã thông quan. Nếu phát hiện sai sót trong các khai báo xuất xứ trước đó, họ có thể thu hồi phần ưu đãi đã cấp và yêu cầu doanh nghiệp nộp đủ mức thuế suất thông thường cho những lô hàng liên quan.

MyGTS cung cấp thông tin về ngưỡng giá trị và quy tắc xuất xứ áp dụng cho khu vực thương mại của doanh nghiệp trước khi gửi hàng. Nhờ đó, đội ngũ có thể xác định mức thuế suất ưu đãi đang được hưởng và đối chiếu mã phân loại đang sử dụng với quy tắc áp dụng, trước khi phát sinh vấn đề tại cửa khẩu.

DHL Express hỗ trợ khâu chuẩn bị chứng từ và kiểm tra tuân thủ thông qua các công cụ như MyGTS và MyDHL+. Tuy nhiên, bộ phận tuân thủ nội bộ của doanh nghiệp vẫn là bên chịu trách nhiệm cuối cùng về việc xác minh phân loại và xuất xứ. Các công cụ này đóng vai trò như một lớp kiểm tra bổ sung, không thay thế cho công tác thẩm định của chính doanh nghiệp.